Hiểu về tài trợ xe trả góp hàng tháng
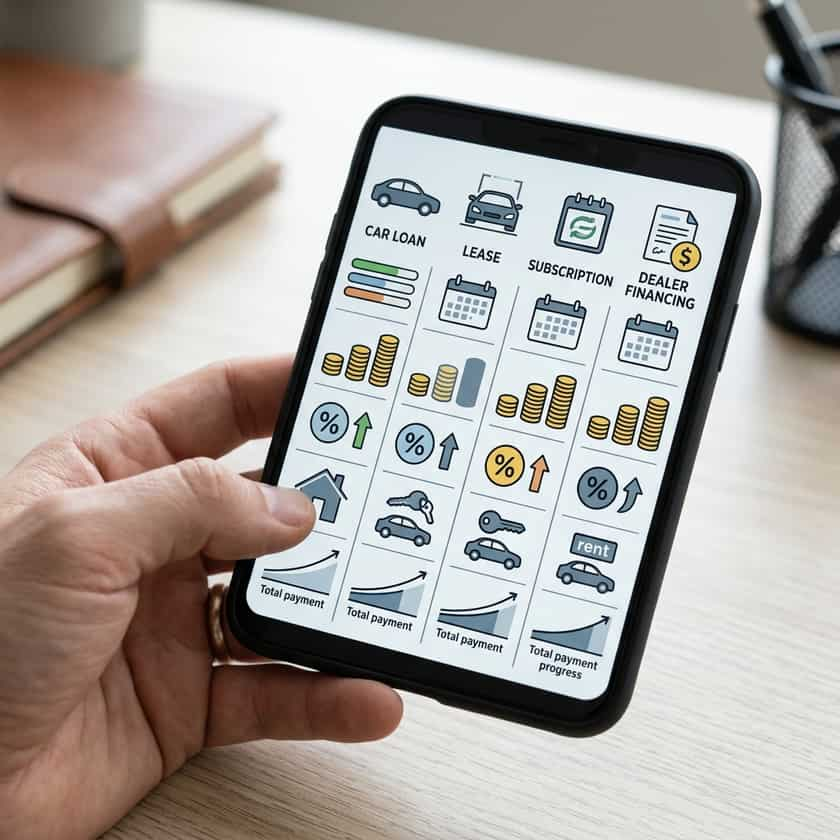
Các thỏa thuận mua xe trả góp hàng tháng có thể bao gồm khoản vay mua xe, thuê xe, dịch vụ đăng ký hoặc tài trợ do đại lý cung cấp. Mỗi hình thức tạo ra một sự kết hợp khác nhau giữa thanh toán, quyền sở hữu, số dặm, bảo hiểm, bảo dưỡng và trách nhiệm khi kết thúc hợp đồng. Một mức thanh toán quảng cáo thấp có thể phụ thuộc vào khoản trả trước, đổi xe cũ lấy xe mới, điểm tín dụng tốt, giới hạn số dặm, thời hạn dài hoặc chưa bao gồm thuế và phí. Hãy bắt đầu với phương tiện và nhu cầu đi lại, sau đó so sánh các đề xuất bằng văn bản dựa trên cùng một giả định. Việc được phê duyệt không đồng nghĩa với khả năng chi trả, và chỉ riêng khoản thanh toán hàng tháng không thể hiện tổng số tiền phải trả hoặc chi phí vận hành xe liên tục.
Các loại thanh toán xe hàng tháng chính
- Khoản vay mua xe: Tiền vay được sử dụng để mua xe; so sánh số tiền được tài trợ, APR, phí tài chính, thời hạn, lịch thanh toán, quyền giữ thế chấp và tổng số tiền thanh toán.
- Thuê xe (Lease): Các khoản thanh toán thường chi trả cho việc sử dụng xe theo các điều khoản hợp đồng; xem xét các điều khoản về số dặm, hao mòn, bảo hiểm, phí, trả xe và tùy chọn mua lại.
- Đăng ký xe (Subscription): Các dịch vụ và tiện ích đi kèm khác nhau tùy theo nhà cung cấp; xác minh tính khả dụng của xe, bảo hiểm, bảo dưỡng, số dặm, đổi xe, tiền đặt cọc và các điều khoản hủy bỏ.
- Tài trợ do đại lý sắp xếp: Đại lý có thể xuất trình khoản tín dụng từ một hoặc nhiều bên cho vay; so sánh khoản này với các đề xuất bên ngoài và xem xét mọi sản phẩm bổ sung tùy chọn.
- Mua tại đây, trả tại đây (Buy here, pay here): Đại lý cung cấp hoặc tự thu xếp tín dụng nội bộ; kiểm tra APR, phương thức thanh toán, hậu quả trả muộn, điều khoản thu hồi xe và báo cáo tín dụng.
Với khoản vay mua xe, số tiền được tài trợ có thể bao gồm giá xe đã thương lượng, thuế, phí chính phủ và các sản phẩm tùy chọn, trừ đi tiền mặt trả trước hoặc giá trị xe đổi cũ lấy mới. Lãi suất và một số khoản phí nhất định tạo nên chi phí vay. Khoản vay lãi suất cố định sử dụng mức lãi suất không thay đổi trong suốt hợp đồng, trong khi các sản phẩm khác có thể hoạt động khác. Các khoản thanh toán nhìn chung sẽ giảm trừ phí và lãi suất trước khi giảm vào nợ gốc theo thỏa thuận. Quyền sở hữu phụ thuộc vào quyền giữ thế chấp của bên cho vay cho đến khi các nghĩa vụ được hoàn thành. Hãy yêu cầu các công bố thông tin theo Đạo luật Trung thực trong Cho vay (Truth in Lending) và xác minh rằng APR, phí tài chính, số tiền được tài trợ, tổng số tiền thanh toán và lịch thanh toán khớp với thỏa thuận đã thảo luận.
Một hợp đồng thuê xe (lease) cung cấp quyền sử dụng xe trong một thời gian cụ thể theo các điều khoản về số dặm, tình trạng xe, bảo hiểm và thanh toán. Khoản thanh toán có thể thấp hơn khoản thanh toán của một khoản vay cho cùng một chiếc xe trong một số đề xuất, nhưng kết quả đó không được đảm bảo và không có nghĩa là thuê xe sẽ tốn ít chi phí tổng thể hơn. Xem xét số tiền phải trả khi ký hợp đồng, phí nhận xe và phí trả xe, hạn mức số dặm và phí vượt hạn mức, tiêu chuẩn hao mòn, các điều khoản chấm dứt hợp đồng trước hạn và tùy chọn mua lại xe. Hãy so sánh chi phí ròng cho khoảng thời gian sử dụng dự kiến, bao gồm cả bảo hiểm và số dặm có thể đi, thay vì chỉ so sánh các số tiền hiển thị hàng tháng.
So sánh các lựa chọn thanh toán hàng tháng của bạn
| Tính năng | Khoản vay mua xe | Thuê xe (Lease) | Đăng ký xe |
|---|---|---|---|
| Con đường sở hữu | Xe được mua và phụ thuộc vào quyền giữ thế chấp của bên cho vay | Không có quyền sở hữu trừ khi thực hiện tùy chọn mua lại | Thường không có quyền sở hữu |
| Số dặm | Không giới hạn số dặm theo hợp đồng, mặc dù giá trị thay đổi theo mức độ sử dụng | Hạn mức và các điều khoản quá số dặm thường được áp dụng | Giới hạn và phí phụ thuộc vào nhà cung cấp |
| Bảo dưỡng | Trách nhiệm của chủ sở hữu, với các điều khoản bảo hành riêng | Trách nhiệm và phạm vi bảo hiểm phụ thuộc vào hợp đồng thuê và bảo hành | Các dịch vụ đi kèm khác nhau tùy theo nhà cung cấp |
| Bảo hiểm | Người mua phải đáp ứng các yêu cầu pháp lý và của bên cho vay | Người lái xe phải đáp ứng các yêu cầu pháp lý và của bên cho thuê | Phạm vi bảo hiểm đi kèm hoặc riêng biệt khác nhau |
| Kết thúc thỏa thuận | Thanh toán hết, tái cấp vốn, bán hoặc đổi xe phụ thuộc vào quyền thế chấp | Trả xe, mua lại hoặc thực hiện theo các lựa chọn hợp đồng khác | Hủy, gia hạn hoặc đổi xe theo các điều khoản của nhà cung cấp |
Cách tính và lập ngân sách cho khoản thanh toán xe hàng tháng của bạn
Đặt ngân sách mua xe từ dòng tiền của gia đình thay vì áp dụng một tỷ lệ phần trăm chung. Hãy tính cả số tiền phải trả khi ký hợp đồng, khoản thanh toán hàng tháng, bảo hiểm, nhiên liệu hoặc sạc điện, đăng ký xe, thuế, đỗ xe, bảo dưỡng, lốp xe và chi phí sửa chữa dự phòng. Ngoài ra, hãy cân nhắc xem thu nhập hoặc các chi phí thiết yếu có thể thay đổi như thế nào trong thời gian hợp đồng. Đối với các đề xuất tín dụng, hãy so sánh APR, số tiền được tài trợ, phí tài chính, thời hạn và tổng số tiền thanh toán. Một khoản vay dài hạn hơn có thể giảm khoản thanh toán định kỳ nhưng lại làm tăng tổng số tiền lãi và kéo dài thời gian dư nợ có thể vượt quá giá trị thực tế của xe. Hãy sử dụng một bảng tính bằng văn bản để mỗi đề xuất được đánh giá trên cùng một cơ sở.
Các yếu tố chính ảnh hưởng đến mức phí hàng tháng của bạn
- Giá xe và các sản phẩm bổ sung: Thương lượng giá xe và các sản phẩm tùy chọn riêng biệt với cuộc thảo luận về khoản thanh toán hàng tháng.
- Số tiền được tài trợ: Xác nhận những gì được bao gồm sau khi trừ khoản trả trước, giá trị xe cũ đổi mới, thuế, phí và các sản phẩm bổ sung.
- APR và phí tài chính: So sánh chi phí tín dụng, không chỉ riêng lãi suất hoặc khoản thanh toán hàng tháng.
- Thời hạn vay: Thời hạn dài hơn có thể hạ thấp khoản thanh toán hàng tháng nhưng làm tăng tổng tiền lãi và rủi ro giá trị xe thấp hơn dư nợ (negative equity).
- Tín dụng và phê duyệt: Các bên cho vay sử dụng tiêu chí riêng của họ; điểm tín dụng không tự động quyết định mức lãi suất hoặc việc phê duyệt.
- Điều kiện hợp đồng: Xem xét phí trả muộn, trả trước hạn, vỡ nợ, thu hồi xe, trọng tài và các điều khoản bảo hiểm bắt buộc.
Việc có được báo giá bằng văn bản từ ngân hàng, tổ chức tín dụng, bên cho vay trực tuyến hoặc đại lý có thể cung cấp các điểm so sánh trước khi đưa ra quyết định cuối cùng. Thỏa thuận phê duyệt trước (preapproval) chỉ mang tính điều kiện và có thể thay đổi sau khi bên cho vay xác minh phương tiện, thu nhập, tín dụng hoặc thông tin khác. Nó không bắt buộc đại lý phải đưa ra mức lãi suất tốt hơn hoặc điều chỉnh giá xe. Hãy giữ việc thương lượng giá xe tách biệt với việc tài trợ khi có thể, và so sánh đề xuất bằng văn bản hoàn chỉnh của đại lý với các đề xuất bên ngoài bằng cách sử dụng cùng một số tiền vay và thời hạn. Hãy giới hạn việc nộp đơn đăng ký ở những nơi bạn thực sự muốn đánh giá và hỏi xem mỗi yêu cầu kiểm tra có thể xuất hiện như thế nào trên báo cáo tín dụng.
Vai trò của người đồng ký tên và việc đổi xe cũ lấy xe mới
Người đồng ký tên (co-signer) sẽ chịu trách nhiệm pháp lý đối với khoản nợ và có thể bị ảnh hưởng xấu đến điểm tín dụng hoặc đối mặt với việc bị thu hồi nợ nếu các khoản thanh toán bị bỏ lỡ; tín dụng tốt không đảm bảo một mức phê duyệt hoặc lãi suất cụ thể. Cả hai người nên nhận và xem xét toàn bộ thỏa thuận. Việc đổi xe cũ lấy xe mới có thể giảm số tiền được tài trợ, nhưng trước tiên hãy xác minh giá trị định giá của nó, mọi khoản nợ còn lại của xe cũ, và liệu khoản nợ cũ chưa trả hết có bị cộng dồn vào nghĩa vụ mới hay không. Hãy so sánh giao dịch khi có và không có việc đổi xe cũ để giá xe, việc tài trợ và giá trị đổi xe luôn rõ ràng. Không ký vào mẫu đơn để trống hoặc tin vào lời hứa bằng miệng về việc tái cấp vốn sau này.
Thỏa thuận hàng tháng phù hợp nhất là thỏa thuận có các điều khoản bằng văn bản đáp ứng nhu cầu và ngân sách của người mua sau khi đã cân nhắc tổng chi phí và rủi ro. So sánh nhiều đề xuất khi khả thi, đọc kỹ các tài liệu công bố thông tin bắt buộc trước khi ký và xác nhận rằng giấy tờ cuối cùng khớp với phương tiện, mức giá, sản phẩm bổ sung, xe đổi cũ, APR, thời hạn và lịch thanh toán đã thương lượng. Nếu khoản thanh toán chỉ khả thi bằng cách kéo dài thời hạn vượt quá thời gian rủi ro dễ chịu hoặc bỏ qua các chi phí vận hành thiết yếu, hãy cân nhắc lại về phương tiện hoặc cơ cấu tài chính. Hãy giữ lại bản sao của các đơn đăng ký, tài liệu công bố thông tin, hợp đồng, bảo hành, biên lai và hồ sơ thanh toán.