Đối với nhiều người tiêu dùng, chiếc iPhone mới nhất là một khoản đầu tư tài chính đáng kể. Với các mẫu máy cao cấp thường có giá lên đến hàng trăm đô la, nhiều người lựa chọn các gói trả góp để quản lý chi tiêu. Những chương trình này cho phép bạn chia nhỏ chi phí của thiết bị trong nhiều tháng, thường biến một khoản thanh toán lớn trả một lần thành hóa đơn hàng tháng dễ quản lý hơn. Dù bạn đang nâng cấp thiết bị hiện tại hay chuyển sang một hệ sinh thái hoàn toàn mới, việc hiểu rõ cách thức hoạt động của các lựa chọn tài chính này là vô cùng quan trọng để duy trì ngân sách và mức độ lành mạnh của điểm tín dụng.
Hiểu rõ cơ chế tài chính trả góp
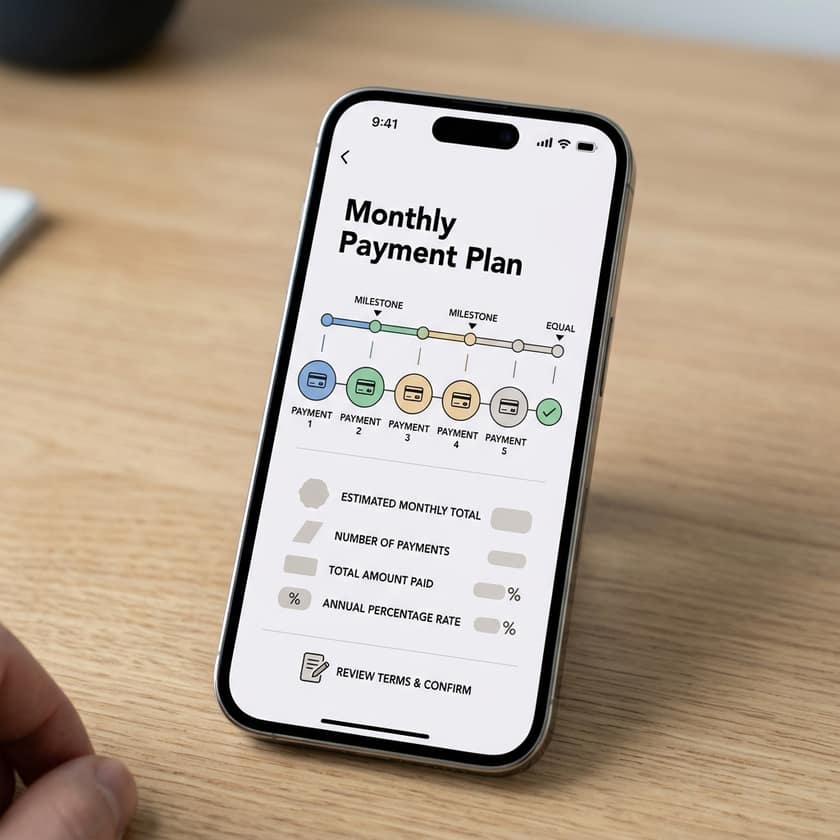
Các gói trả góp điện thoại thông minh hoạt động tương tự như các khoản vay cá nhân nhưng thường gắn liền với các thỏa thuận cụ thể của nhà bán lẻ hoặc nhà mạng. Trong trường hợp của iPhone, cấu trúc phổ biến nhất bao gồm thỏa thuận 0% APR (Tỷ lệ phần trăm hàng năm). Điều này có nghĩa là nếu bạn tuân thủ lịch thanh toán và đáp ứng các yêu cầu tín dụng cụ thể, bạn sẽ không phải trả bất kỳ khoản lãi nào trên số tiền vay. Về cơ bản, bạn chỉ phải trả đúng mức giá niêm yết của điện thoại, chia đều cho tổng số tháng trong hợp đồng, chẳng hạn như 12, 24 hoặc 36 tháng.
Tuy nhiên, điều quan trọng là phải đọc kỹ các điều khoản nhỏ. Một số chương trình có thể đưa ra mức tài chính ưu đãi nhưng sẽ quay trở lại mức lãi suất cao nếu bạn lỡ hạn thanh toán hoặc không thanh toán toàn bộ số dư vào cuối kỳ hạn. Luôn xác nhận các điều khoản cụ thể liên quan đến nhà bán lẻ hoặc nhà mạng của bạn trước khi ký thỏa thuận. Một kế hoạch nhìn có vẻ vừa túi tiền trên giấy tờ có thể trở nên đắt đỏ nếu bạn rơi vào bẫy hạn mức tín dụng lãi suất cao sau này.
Các thành phần chính của kế hoạch thanh toán iPhone
| Tính năng | Lợi ích điển hình | Điểm cần lưu ý |
|---|---|---|
| Lãi suất tài chính | 0% APR | Tùy thuộc vào phê duyệt tín dụng |
| Thời hạn trả nợ | 12, 24 hoặc 36 tháng | Quyết định số tiền thanh toán hàng tháng |
| Phần thưởng | Hoàn tiền 3% Daily Cash | Thường yêu cầu thẻ mang thương hiệu cụ thể |
| Chu kỳ nâng cấp | Hàng năm hoặc 2 năm một lần | Kiểm tra các yêu cầu về điều kiện |
| Phương thức thanh toán | Thanh toán tự động | Phải duy trì tài khoản luôn hoạt động và đủ tiền |
Đánh giá mức độ sẵn sàng về tài chính của bạn
Trước khi cam kết tham gia một gói trả góp dài hạn, hãy cân nhắc tác động của nó đến dòng tiền hàng tháng của bạn. Ngay cả khi khoản thanh toán cho thiết bị ở mức vừa phải như 24.95 USD hoặc các mức tương tự, đó vẫn là một cam kết liên tục ảnh hưởng đến thu nhập khả dụng của bạn. Hãy tự hỏi xem bạn có thực sự cần mẫu máy đắt tiền nhất hay không, hay một lựa chọn tiết kiệm hơn là đã đủ đáp ứng nhu cầu. Ngoài ra, hãy xem xét bạn thuộc nhóm người dùng nâng cấp máy mỗi năm một lần hay ba năm một lần. Nếu bạn nâng cấp thường xuyên, chương trình thu cũ đổi mới hoặc chương trình chu kỳ nâng cấp chuyên biệt có thể tiết kiệm chi phí hơn so với gói mua trả góp thông thường.
Một yếu tố khác cần cân nhắc là bảo hiểm và bảo vệ thiết bị. Bởi vì điện thoại thuộc về bạn—hoặc đang được tài trợ dựa trên hạn mức tín dụng của bạn—việc hư hỏng hoặc mất mát có thể gây thiệt hại nặng nề về tài chính nếu bạn không có gói bảo vệ. Nhiều gói trả góp cung cấp các gói bảo vệ tích hợp như AppleCare hoặc tương tự, có thể gộp chung vào khoản thanh toán hàng tháng. Mặc dù điều này làm tăng hóa đơn hàng tháng, nhưng nó bảo vệ khoản đầu tư của bạn trước những hư hỏng do tai nạn, vốn là điều thường gặp đối với các thiết bị di động.
Lời khuyên mua trả góp thông minh
- Luôn xác nhận mức APR. Tránh các gói không ghi rõ ràng mức lãi suất 0%, vì các gói lãi suất hoãn trả có thể rất tốn kém.
- Kiểm tra các chương trình phần thưởng. Tìm kiếm các chương trình có hoàn tiền, chẳng hạn như phần thưởng 3% hàng ngày, giúp giảm chi phí tổng thể của thiết bị theo thời gian một cách hiệu quả.
- Xem xét giá trị thu cũ đổi mới. Nếu bạn đang nâng cấp, hãy kiểm tra xem nhà bán lẻ có chiết khấu ngay cho chiếc điện thoại cũ của bạn để giảm tổng số tiền cần trả góp hay không.
- Đọc kỹ các điều khoản in nhỏ. Cụ thể, hãy chú ý các khoản phí ẩn hoặc các yêu cầu dịch vụ bắt buộc có thể đính kèm trong thỏa thuận trả góp.
- Cân nhắc thời hạn trả góp. Gói 36 tháng giúp giảm số tiền thanh toán hàng tháng nhưng sẽ giữ chân bạn với chiếc điện thoại đó trong thời gian dài hơn. Hãy đảm bảo khoảng thời gian đó phù hợp với chu kỳ nâng cấp của bạn.
Khi chọn một kế hoạch, bạn đang chính thức bước vào một thỏa thuận hợp đồng. Hầu hết các nhà cung cấp sẽ tự động trừ số tiền đã thỏa thuận từ tài khoản hoặc thẻ liên kết của bạn. Hãy hết sức cẩn thận để duy trì đủ tiền trong tài khoản đó. Việc trễ hạn thanh toán có thể dẫn đến phí phạt trả chậm, nguy cơ làm tổn hại điểm tín dụng của bạn, hoặc trong một số trường hợp, làm mất mức lãi suất ưu đãi 0%. Thanh toán tự động rất tiện lợi, nhưng đòi hỏi bạn phải luôn chú ý đến số dư ngân hàng để tránh tình trạng thấu chi hoặc phí giao dịch bị trả lại.
Cuối cùng, hãy nhìn về tương lai. Công nghệ thay đổi nhanh chóng, và đến năm 2026, các tính năng trên các dòng iPhone hiện tại có thể sẽ trở thành tiêu chuẩn thông thường. Mua một thiết bị cao cấp theo gói trả góp là cách tuyệt vời để tiếp cận công nghệ mới nhất, nhưng hãy đảm bảo thiết bị bạn chọn sẽ đáp ứng tốt nhu cầu của bạn trong suốt thời hạn của gói thanh toán. Hãy nghiên cứu vòng đời hỗ trợ dự kiến của thiết bị và so sánh với độ dài của kỳ hạn trả góp đã chọn để đảm bảo bạn nhận được giá trị tối ưu cho số tiền bỏ ra.